制冷商情
制冷人的贴身“智库”

9月底制冷剂价格:R32、R134a硬扛,R22先松口
九月即将收官,制冷剂市场并没有迎来全面“金九”行情,而是走出一幅高位横盘、品种分化的图景。配额政策仍在托底,生产企业“控量保价”态度坚决;但下游空调排产偏弱、库存消化缓慢,又让部分品种价格开始松动。9月底的制冷剂市场,可谓“同族不同命”。
一、主流品种价格一览
截至9月22—23日,市场核心制冷剂参考报价如下:
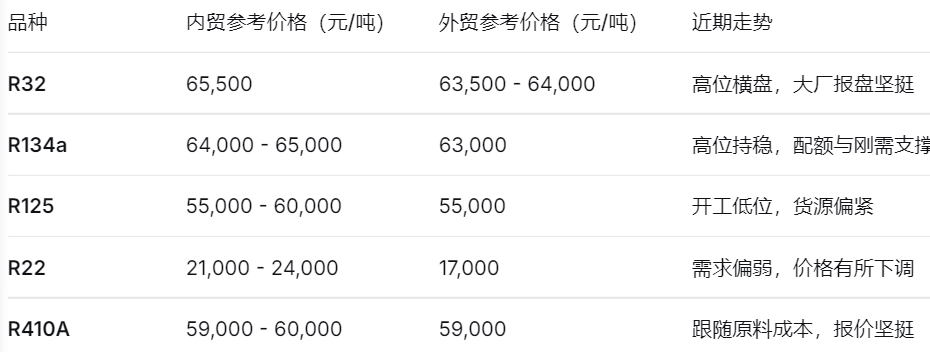
注:以上为市场参考报价,实际成交因地区、账期、订单量不同而有所差异。
二、R32:空调冷媒“顶梁柱”,大厂硬扛6.5万
作为家用空调的核心冷媒,R32价格是市场关注的焦点。9月以来,主流大厂内贸报盘集中在65,500元/吨,外贸高价报盘在63,500元/吨左右。虽然终端空调排产同比有所下滑,但生产企业挺价态度坚决,现货货源偏紧,短期价格下行空间有限。
三、R134a:配额+刚需共振,价格中枢居高
R134a受配额约束与刚需支撑共振,价格中枢维持高位。当前市场主流报价在64,000—65,000元/吨,部分大厂如中化蓝天内贸出厂报价可达68,000元/吨。生意社数据显示,9月22日R134a参考价为65,000元/吨,近90天上涨了3.72%。
四、R22:库存与弱需求拖累,价格独自承压
与R32、R134a的坚挺不同,R22成为近期少有的“松口”品种。受企业库存累积叠加需求偏弱拖累,R22价格有所下调,当前市场报价在20,500—23,000元/吨区间,部分经销商实际成交出现价格倒挂。不过,主流大厂报盘仍相对坚挺,参考24,000元/吨左右,外贸价格则在17,000元/吨附近。
五、R125、R410A:货源偏紧,跟随成本
R125由于生产配额限制,装置开工维持低位,外销货源偏紧。当前主流报价在55,000—60,000元/吨。根据行业周报,截至9月18日,R125内贸、外贸价格均持平于55,000元/吨。R410A作为混配品种,主要跟随原料成本,报价集中在59,000—60,000元/吨,整体保持坚挺。
六、背后逻辑:供给端掌握定价权
1. 供给端:配额约束与“控量保价”
三代制冷剂(HFCs)的生产受配额制度严格限制,是支撑价格的核心因素。生产企业普遍采取“控量保价”策略,主动控制开工率以维护价格稳定。
2. 需求端:内冷外热,整体偏弱
当前空调企业处于去库存与需求疲软的叠加阶段,内销排产同比下滑,下游采购以刚需补库为主,大规模囤货意愿不足。但出口排产同比走高,内外销走势分化显著。
3. 成本端:原料支撑仍强
上游原料萤石和无水氢氟酸价格高位运行,对制冷剂成本形成支撑。
七、短期展望:高位整理,分化延续
综合来看,在配额政策托底、生产企业坚持控量策略的背景下,制冷剂市场定价权更多掌握在供应端。预计短期市场将延续供给约束、需求偏弱的结构性分化格局,主流品种价格有望维持高位整理。
其中,R32、R134a大概率继续坚挺;R22受库存和需求拖累,可能仍有松动空间;R125、R410A则更多跟随成本和开工变化。对下游而言,刚需补库为主,追高需谨慎;对贸易商而言,关注大厂报盘和配额执行节奏,仍是接下来操作的关键。
9月底的制冷剂市场,不是简单的涨或跌,而是一场由配额、库存和需求共同导演的“高位分化剧”。只要供给端不松手,价格重心就很难大幅下移;但若需求继续疲软,部分品种的松动可能还会出现。
了解制冷剂更多资讯……
点击查看中国制冷行业品牌榜……

评论
0
查看全部 0 条评论
相关文章
卖制冷剂没备案?广东已有多家企业被罚,最高2万元!
《消耗臭氧层物质管理条例》明确要求,销售单位应当按规定办理备案手续。氢氟碳化物(HFCs)已列入《中…
空调内外销走势分化,制冷剂各品种报价一览
制冷剂生产企业坚持控量策略,四季度出口量存在回落预期。需求端,下游采购心态普遍谨慎,以刚需补库为主,…
制冷剂最新报价
近期国内制冷剂市场暂稳运行,整体交投氛围偏淡,呈现“三弱一强”特征。